 A world worth discovering
الخطأ التالي
الخطأ التالي
About the story
A world worth discoveringالخطأ التالي
About the story
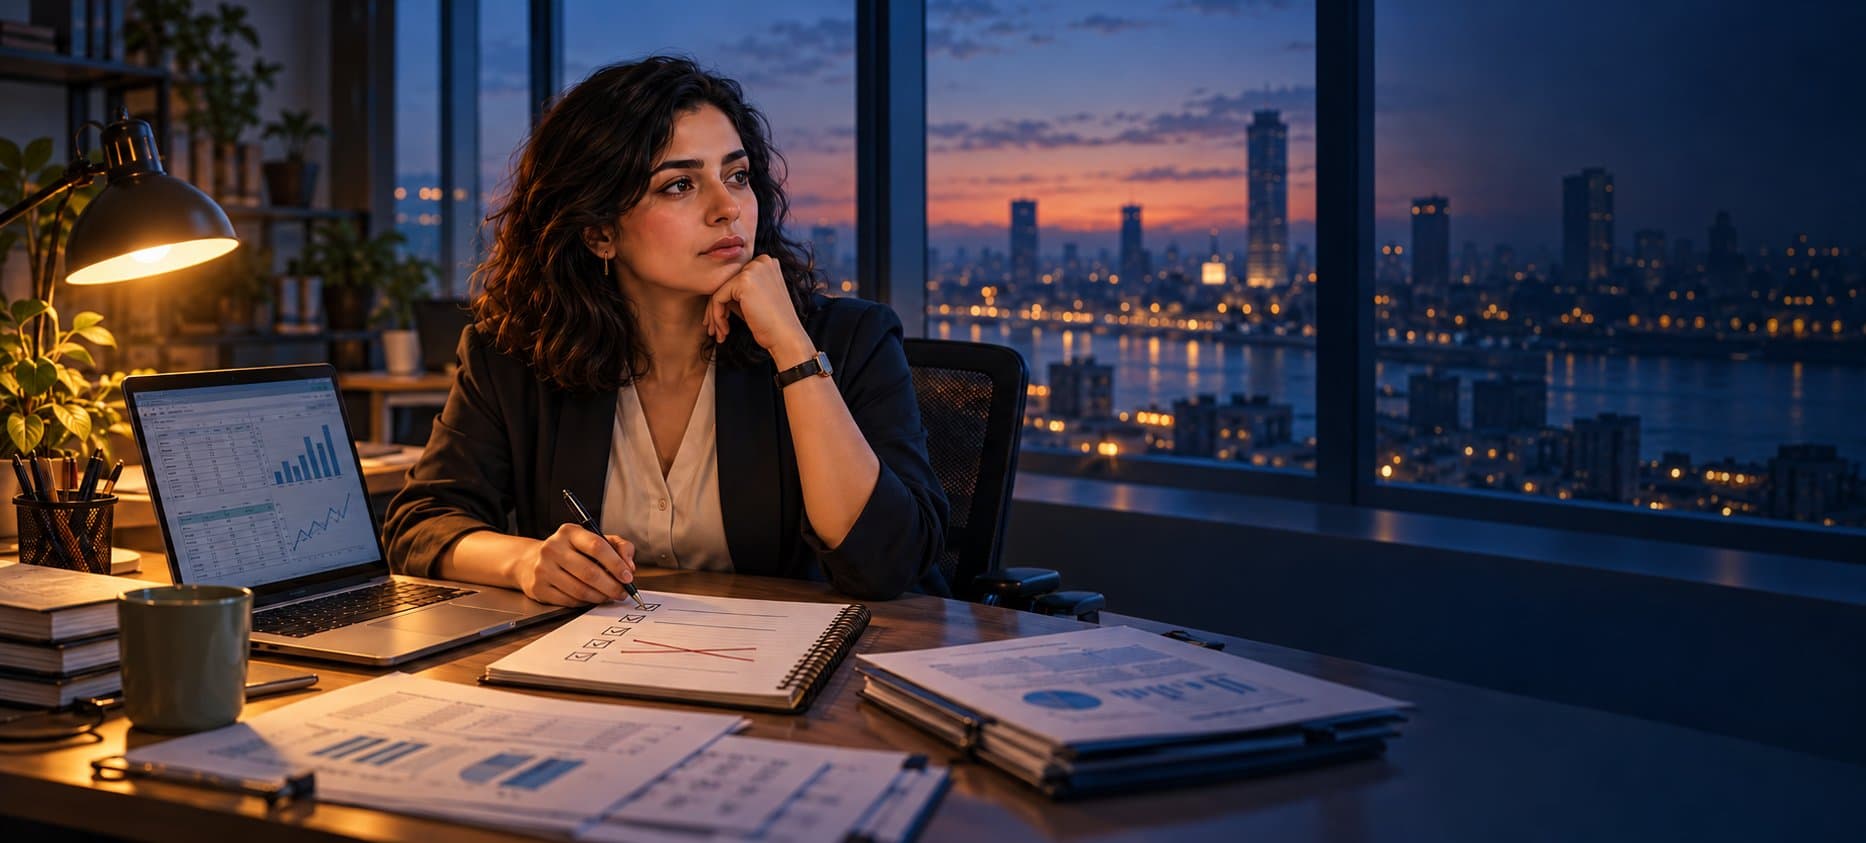
خطأ صغير يهزّ ثقة نهى بخبرتها، فتتحول مراجعة الأرقام إلى بحث لا ينتهي عن ضمانٍ بألّا تخطئ مجددًا. وحين يبدأ التردد في تعطيل عملها وإسكات ملاحظاتها، تواجه سؤالًا جديدًا: متى تكون المراجعة كافية؟ قصة إنسانية عن الخوف من الخطأ وحدود اليقين.
Read the story
كانت نهى على وشك مغادرة المكتب حين عادت إلى مكتبها لتتأكد من أنها أغلقت حاسوبها. نظرت إلى الشاشة السوداء ومؤشر الطاقة المطفأ، فتأكدت من أن الجهاز مغلق، وحملت حقيبتها وغادرت.
لم تكن تعرف أن خطأً مهنيًّا صغيرًا سيجعلها، بعد أسابيع، تشك في قدرتها على اتخاذ أبسط القرارات.
في صباح الأحد، كانت نهى تستعد لعرض نتائج تحليل أعدّته على مدار ثلاثة أسابيع، لتحدد الشركة بناءً عليه أيًّا من فروعها يستحق زيادة الاستثمار خلال الربع القادم.
أمضت ست سنوات في تحليل البيانات. لم تكن أسرع المحللين في إجراء الحسابات، لكنها امتلكت قدرة على ملاحظة ما يغيب عن الآخرين: انخفاض صغير يسبق تراجع المبيعات، أو رقم يبدو عاديًّا حتى يوضع بجوار رقم آخر، فتظهر بينهما علاقة لم ينتبه إليها أحد.
لهذا، كان مديرها يسند إليها الملفات التي تتعارض فيها المؤشرات أو يصعب تفسير نتائجها.
في ذلك الصباح، عرضت أداء ثلاثة فروع، وقارنت تكاليف التشغيل بمعدلات النمو، ثم انتقلت إلى توقعات الربع القادم. بدت النتائج متماسكة، وكان الفرع الثاني يتقدم بوضوح على الفرعين الآخرين.
حين انتهت، أغلق مديرها الملف أمامه وقال:
— تمام يا نهى. خلينا نبدأ إجراءات زيادة الاستثمار في الفرع الثاني، عشان نلحق الميزانية.
جمعت أوراقها، وشعرت بالرضا المألوف الذي يأتي بعد عمل متقن.
لكنها لم تصل إلى مكتبها.
كان آدم، أحد المحللين الشباب الذين شاركوا في جمع البيانات، ينتظرها قرب شاشة العرض.
— نهى، عندك دقيقة؟ فيه حاجة في أرقام الفرع الثاني مش مريحاني.
© All rights reserved. Copying, republishing, distributing or exploiting this content, in whole or in part, without prior written permission from the rights holder is prohibited, except as permitted by applicable law. Rights to the works and sources referred to remain with their owners.
رسالة دافئة من جار قديم تصل إلى هشام في نهاية يوم مزدحم، لكنه يقرر تأجيل الرد إلى الغد. وبين العمل والمواعيد والوعود المؤجلة، تمر الأيام بينما يظل مقتنعًا بأن الفرصة ما زالت موجودة. قصة إنسانية مؤثرة عن العلاقات التي تذبل حين نؤجل الاهتمام بها، وعن كلمات بسيطة قد تصبح أثقل ما نحمله عندما يفوت أوانها.
التفتت إليه.
— حاجة إيه؟
أدار حاسوبه نحوها.
— المبيعات زادت الشهر اللي فات، بس الزيادة دي حصلت وقت حملة الخصومات. إحنا فصلنا أثر الحملة عن النمو الطبيعي؟
نظرت إلى الجدول. كانت قد لاحظت الحملة بالفعل، لكنها قارنت تكلفتها بإجمالي المبيعات، ثم قررت أن أثرها لن يغيّر ترتيب الفروع.
قالت:
— أيوه، بصيت على النقطة دي. تأثير الخصومات كان محدودًا مقارنة بباقي المؤشرات.
فتح آدم جدولًا آخر، وعرض بيانات المبيعات بعد انتهاء الحملة.
— بصّي هنا. المبيعات بدأت تنخفض بعد ما الخصومات وقفت. مش بقول إن الفرع مش مستحق الاستثمار، بس الزيادة اللي اعتمدنا عليها ممكن تكون مؤقتة.
اقتربت نهى من الشاشة. أعاد آدم الحسابات، فظهر أن الفارق بين الفرع الثاني والثالث أصغر بكثير مما بدا في عرضها.
لم يكن الحساب خاطئًا، ولم تكن البيانات جديدة عليها. لكنها استبعدت احتمالًا قبل أن تختبر أثره بما يكفي.
قال آدم:
— ممكن نراجع التوصية قبل ما الإجراءات تبدأ؟
لم تجبه فورًا.
قبل دقائق، كانت قد عرضت على الإدارة نتيجة واثقة. والآن لم تعد قادرة على الدفاع عنها بالطريقة نفسها.
— ابعت لي المقارنة دي، وأنا هراجعها.
عادت إلى مكتبها، وأعادت تحليل النتائج مع فصل فترة الخصومات عن بقية الفترة. تغير ترتيب المؤشرات، ولم يعد الفرع الثاني الاختيار الواضح. والأهم أن البيانات لم تعد كافية لتبرير التوسع فيه قبل التأكد من قدرته على الحفاظ على نموه بعد انتهاء العروض.
أرسلت تقريرًا معدّلًا إلى مديرها، أوضحت فيه أن التوصية الأولى بالغت في تقدير النمو المستمر للفرع الثاني، وأنها تحتاج إلى استكمال المقارنة قبل اعتماد القرار.
جاءها الرد بعد دقائق:
«وصلت. نؤجل الاعتماد يومين لحد ما نشوف المقارنة النهائية.»
لم يكن التأجيل كارثيًّا، لكنه أربك جدول الميزانية، واضطر مسؤول الفرع الثاني إلى الانتظار.
لم يلمها أحد. لم يكن القرار قد اعتُمد بعد، وتصحيح التحليل قبل تنفيذه جزء طبيعي من العمل.
لكن نهى لم تستطع أن تتوقف عند هذه الحقيقة.
في المساء، فتحت الملف مجددًا، وراحت تتتبع افتراضاتها حتى وجدت الموضع الذي استبعدت فيه أثر الخصومات قبل أن تختبره بما يكفي.
دوّنت في دفترها:
«لا يكفي أن ألاحظ العامل المؤثر. يجب أن أختبر أثره قبل استبعاده.»
أغلقت الملف، ثم أعادت فتحه.
ربما كان هناك افتراض آخر لم تنتبه إليه.
قضت ساعة إضافية في المراجعة. لم تجد خطأً جديدًا، لكنها غادرت المكتب وهي تشعر أنها لم تفعل ما يكفي.
في الأسبوع التالي، اجتمع فريق التحليل لمناقشة تقديرات حملة تسويقية جديدة.
عرضت مريم، إحدى الزميلات، توقعاتها للمبيعات. وبينما كانت تشرح الأرقام، لاحظت نهى أن التقديرات تفترض استمرار معدل الشراء طوال الشهر، رغم أن الحملة ستنتهي في منتصفه.
كانت الملاحظة واضحة، لكن نهى ترددت.
ماذا لو كانت مريم قد راجعت النقطة بالفعل؟ وماذا لو كانت هناك بيانات لم تطلع عليها نهى؟ وماذا لو اعترضت، ثم اكتشفت أنها هي التي أغفلت شيئًا؟
خفضت عينيها إلى دفترها، وبدأت تقارن الأرقام.
انتهى الاجتماع قبل أن تقول شيئًا.
بعده، لحقت بها مريم في الممر.
— نهى، كنتِ عايزة تقولي حاجة في التقديرات؟
— لا، كنت براجع الأرقام بس.
— طيب، لو فيه ملاحظة ابعتيها لي. لسه هعتمد النسخة النهائية بكرة.
عادت نهى إلى مكتبها وفتحت الملف. كانت تملك سببًا واضحًا للسؤال عن أثر انتهاء الحملة، لكنها لم تكن متأكدة من حجم التأثير.
كتبت رسالة إلى مريم، ثم عدّلتها. حذفت جملة، وأعادت صياغة أخرى، حتى لم تعد تعرف إن كانت تحاول توضيح ملاحظة مهنية أم الاعتذار عن مجرد طرحها.
وفي النهاية، مسحت الرسالة.
في اليوم التالي، اعتمد الفريق التقديرات من دون تعديل.
بعد أسبوعين، انخفضت المبيعات في النصف الثاني من الشهر أكثر مما توقعت مريم. وفي اجتماع مراجعة النتائج، عرضت أسباب الفارق، ثم قالت:
— كان ممكن نلاحظ تأثير انتهاء الحملة من البداية لو فصلنا الفترتين.
نظرت نهى إلى الشاشة.
كانت قد لاحظت ذلك بالفعل.
لم يكن أحد يعرف أنها رأت المشكلة ولم تتكلم، ولم يكن هناك ما يثبت أن اعتراضها وحده كان سيغيّر القرار. لكنها عرفت أنها لم تمنح ملاحظتها فرصة لتُختبر أصلًا.
عادت إلى مكتبها، وفتحت دفترها.
كتبت:
«مراجعة الافتراضات.»
ثم:
«اختبار أثر العوامل المؤثرة.»
وتوقفت قبل أن تضيف:
«التأكد من أنني لم أغفل شيئًا.»
حدقت في العبارة. لم تكن تعرف كيف يمكنها تنفيذها؛ فمهما راجعت، ظل هناك احتمال أن يفوتها شيء.
ومع ذلك، أبقتها في القائمة.
بدأت القائمة قصيرة: التأكد من صحة البيانات، ومراجعة الافتراضات، ومقارنة النتائج بمصدر مستقل.
ثم أضافت اختبار السيناريوهات البديلة، وإعادة الحسابات، ومراجعة الملاحظات السابقة.
وفي كل مرة تنتهي من تحليل، تجد سببًا لإضافة بند جديد.
في البداية، تحسن عملها فعلًا. اكتشفت بعض التفاصيل التي ربما فاتتها من قبل، وشعرت بالارتياح كلما شطبت بندًا من القائمة.
لكنها لم تعد تعرف متى تتوقف.
إذا تطابقت النتائج، تساءلت إن كانت المصادر تعتمد على البيانات نفسها. وإذا اختبرت سيناريوهين، فكرت في احتمال ثالث لم تختبره. وإذا لم يظهر اختلاف، بدأت تبحث عن سبب محتمل لظهوره لاحقًا.
لم تكن تجد أخطاء جديدة بقدر ما كانت تجد احتمالات جديدة لوجودها.
وفي أحد الأيام، طلب منها مديرها تقديرًا أوليًّا لتكلفة مشروع جديد قبل نهاية الدوام.
أنجزت الحسابات، وراجعت الأرقام، وقارنت النتائج ببيانات المشروع السابق. ثم عادت إلى الملف الأصلي لتتأكد من أنها لم تستخدم نسخة قديمة.
عند الخامسة، كان التقرير لا يزال مفتوحًا أمامها.
مرّ مديرها بجوار مكتبها.
— التقرير جاهز؟
— تقريبًا. محتاجة أراجع نقطة أخيرة.
نظر إلى الشاشة.
— إيه النقطة؟
أشارت إلى أحد الافتراضات.
— مش متأكدة إننا نقدر نعتمد عليه بالشكل ده.
سألها:
— ظهر عندك دليل جديد يغيّره؟
ترددت.
— لا، بس ممكن يكون فيه عامل تاني مؤثر.
قال:
— لو عندك عامل محدد، اختبري أثره. إنما لو مفيش، ابعتي التقدير الأولي مع توضيح الافتراضات اللي بنيتي عليه.
ثم مضى.
نظرت نهى إلى الساعة. كانت تعرف أنها تستطيع إرسال التقرير مع توضيح حدود التقدير، لكنها عادت إلى الحسابات.
في صباح اليوم التالي، أرسلته متأخرة. لم يوبخها أحد، لكن مريم اضطرت إلى تأجيل مراجعة مشتركة كانت تنتظر فيها أرقام المشروع.
اعتذرت نهى لها، ثم جلست إلى مكتبها.
فتحت دفترها وكتبت:
«ما الذي لم أراجعه؟»
ظلت تنظر إلى السؤال.
لأول مرة، خطر لها أنها لم تعد تستخدم القائمة لتنظيم عملها، بل لتطمئن إلى أنها فعلت كل ما يمكن فعله كي لا تخطئ.
وكان الفرق بين الأمرين أكبر مما أرادت الاعتراف به.
بعد شهر، استدعاها مديرها لمناقشة تقرير جديد.
قرأ التوصية، ثم رفع عينيه إليها.
— عندك تحفظ على النتيجة دي؟
— راجعت الافتراضات، لكن لسه مش مطمئنة تمامًا.
قلب الصفحة.
— راجعتيهم بالفعل، حسب ما هو مكتوب هنا. عندك دليل جديد يستدعي إعادة الحسابات؟
نظرت إلى ملاحظاتها. اختبرت الافتراضات، وأعادت الحسابات، وقارنت النتائج بأكثر من احتمال. لم تظهر مشكلة تستدعي مزيدًا من الفحص.
قالت:
— لا، لكن ممكن يكون فيه عامل ما أخدناش بالنا منه.
أعاد التقرير إليها.
— لو عندك سبب، راجعيه. إنما ما ينفعش نأجل كل قرار لمجرد إن فيه احتمال إننا نكون غفلنا عن حاجة.
خرجت نهى من مكتبه وهي تحمل التقرير.
عادت إلى مكتبها، وفتحت الملف. مرّت على قائمة المراجعات بندًا بندًا، وتأكدت من اكتمالها.
لم تجد خطأً، ولم يظهر أمامها شيء جديد يستدعي مزيدًا من الفحص.
وضعت القلم جانبًا، لكن يدها ظلت قريبة من لوحة المفاتيح.
كان بإمكانها أن تبدأ المراجعة من جديد، وأن تختبر احتمالات أخرى، وأن تؤجل القرار إلى اليوم التالي.
لكنها تذكرت اجتماع مريم، والرسالة التي مسحتها، والتقرير الذي تأخر.
لم تكن تريد أن تكرر الخطأ الأول، لكنها بدأت ترى أن خوفها من تكراره يدفعها إلى أخطاء من نوع آخر.
فتحت دفترها، وشطبت عبارة «التأكد من أنني لم أغفل شيئًا».
ثم كتبت بدلًا منها:
«إذا ظهر دليل جديد، أراجع. إذا لم يظهر، أوضح حدود ما أعرفه وأتخذ القرار.»
قرأت العبارة مرتين.
لم تمنحها يقينًا كاملًا، لكنها أعطتها معيارًا يمكنها العمل به.
عادت إلى التقرير، وراجعت آخر ملاحظة فيه. لم تجد معلومة جديدة تغيّر النتيجة، ولم يكن هناك افتراض غير مختبر يستدعي التأجيل.
حفظت الملف، ثم أرسلته إلى مديرها مع توصيتها النهائية، موضحة الافتراضات التي استندت إليها والحدود التي ينبغي مراعاتها عند استخدام التقديرات.
ظهرت رسالة تأكيد الإرسال على الشاشة.
ظلت تنظر إليها قليلًا. كان لا يزال بإمكانها فتح الملف مرة أخرى، لكنها أغلقت الحاسوب وغادرت.
في صباح اليوم التالي، اجتمع الفريق لمراجعة تقرير مريم الجديد.
أثناء عرض النتائج، لاحظت نهى أن أحد التقديرات لا يتفق مع البيانات الفعلية التي ظهرت في الأسبوع الأخير. كان هناك فارق يستحق الفحص، لكنها لم تكن تعرف سببه بعد.
شعرت بالتردد نفسه الذي اعتاد أن يوقفها.
هذه المرة، لم تحاول أن تحسم كل الاحتمالات في رأسها قبل أن تتكلم.
سألت:
— مريم، التقدير ده مختلف عن النتائج الفعلية في الأسبوع الأخير. ممكن نراجع السبب قبل ما نعتمد الأرقام النهائية؟
راجعت مريم الشريحة، ثم فتحت البيانات التفصيلية.
— فعلًا، فيه فرق. هراجع الأرقام وأشوف إذا كان فيه عامل ما دخلش في الحسابات.
دوّنت مريم الملاحظة، واستكمل الفريق الاجتماع بعد الاتفاق على مراجعة التقديرات.
لم يحدث شيء درامي. لم يصفق لها أحد، ولم تتحول الملاحظة إلى اكتشاف عظيم. لكنها لم تعد إلى مكتبها وهي تتساءل إن كان ينبغي لها أن تصمت.
لقد طرحت سؤالًا محددًا، بناءً على سبب واضح، وتركت البيانات تحسم الإجابة.
في نهاية ذلك الأسبوع، كانت نهى على وشك مغادرة المكتب حين تذكرت حاسوبها.
توقفت عند الباب، ثم عادت إلى مكتبها. كان مؤشر الطاقة مطفأً، والشاشة سوداء، فتأكدت من أن الحاسوب مغلق. لم تحاول تشغيله أو الضغط على أزراره؛ فقد كانت قد تحققت بالفعل.
حملت حقيبتها وغادرت.
لم تكن نهى تملك ضمانًا بألا تخطئ مجددًا، لكنها أدركت أن الدقة ليست يقينًا لا يتزعزع، بل أن تمنح كل احتمال حقه من الفحص، ثم تمضي حين تنتهي الأدلة، مستعدةً لتحمّل مسؤولية قرارها والتعلّم مما قد يكشفه لها الخطأ التالي.
تلتقي ليلى بعمر لتعيد إليه دفترًا قديمًا قبل سفرها، فتوقظ ورقة بين صفحاته تفاصيل ظنّ أنه لم ينساها. وبين حديث متردد وذكريات مؤجلة، يبدأ في فهم المسافة التي صنعها انشغاله دون أن يقصد. قصة إنسانية عن الإصغاء، والاهتمام، وما لا يكفي حسن النية وحده لحمايته.
 AudioThis story has an audio recording
وصل فاروق شامي إلى أمريكا وفي جيبه 71 دولارًا، ثم وجد شغفه في تصفيف الشعر وتلوينه. لكن حساسية الأمونيا هددت بإبعاده عن المهنة التي أحبها، فبدأ رحلة من التعلم والتجريب بحثًا عن طريقة للاستمرار. قصة عن مشكلة فتحت بابًا للابتكار، وسؤال بسيط غيّر مسار حياة كاملة: كيف أستمر؟